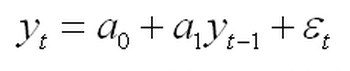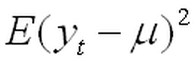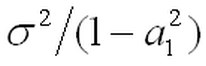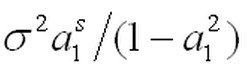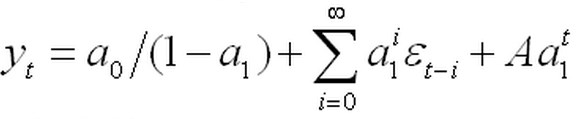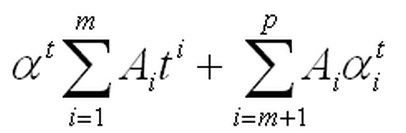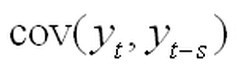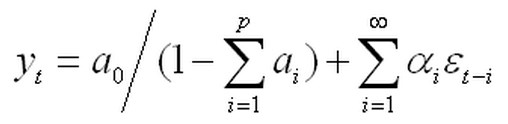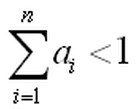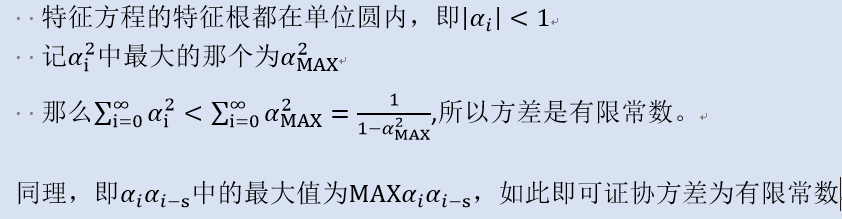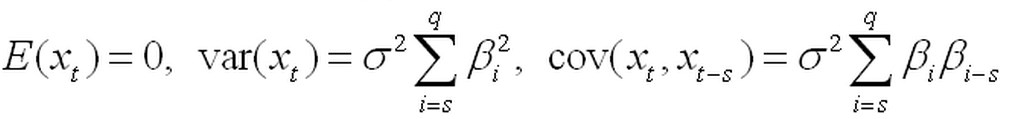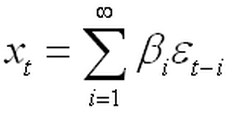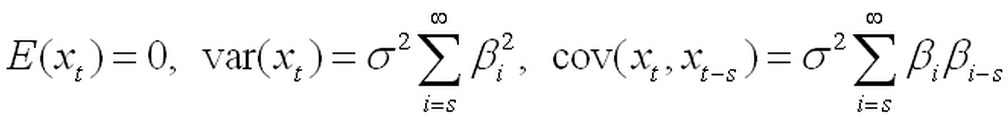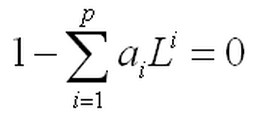第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]

第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]1白噪声过程:零均值,同方差,无自相关(协方差为0)以后我们遇到的efshow如果不特殊说明,就是白噪声过程。对于正态分布而言,不相关即可推出独立,所以如果该白噪声如果服从正态分布,则其还将互相

大家好,又见面了,我是你们的朋友全栈君。如果您正在找激活码,请点击查看最新教程,关注关注公众号 “全栈程序员社区” 获取激活教程,可能之前旧版本教程已经失效.最新Idea2022.1教程亲测有效,一键激活。

Jetbrains全系列IDE使用 1年只要46元 售后保障 童叟无欺

 
1白噪声过程:
零均值,同方差,无自相关(协方差为0)
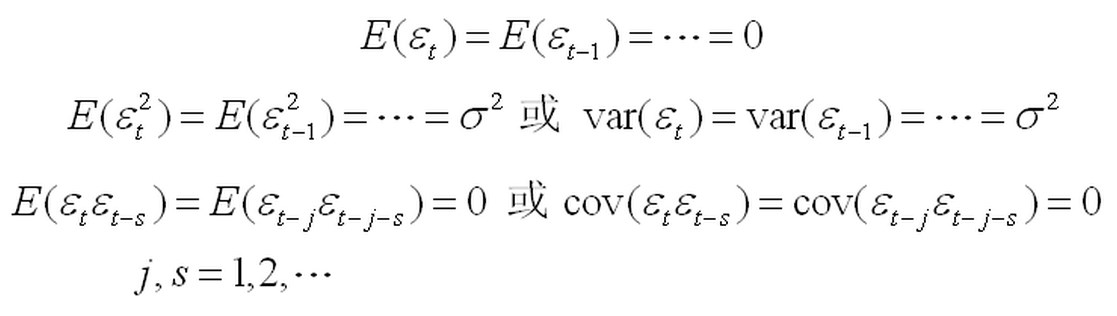
第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
以后我们遇到的efshow如果不特殊说明,就是白噪声过程。
对于正态分布而言,不相关即可推出独立,所以如果该白噪声如果服从正态分布,则其还将互相独立。
 
2各种和模型
p阶移动平均过程:
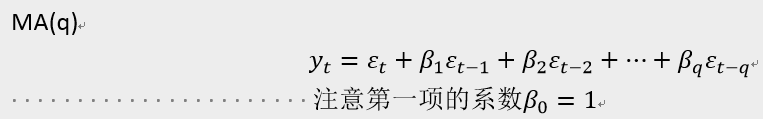
第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
q阶自回归过程:
第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
自回归移动平均模型:
第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
如果ARMA(p,q)模型的表达式的特征根至少有一个大于等于1,则{y(t)}为积分过程,此时该模型称为自回归秋季移动平均模型(ARIMA)
 
 
时间序列啊,不就是求个通项公式,然后求出一个非递推形式的表达式吗?
(这个公式和自变量t有关,然后以后只要知道t就能得到对应的y的预测值)
 
3弱平稳/协方差平稳:
均值和方差为常数(即同方差),协方差仅与时间间隔有关
第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
 
 
4自相关系数:
第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
 
 
5AR(1)模型(带白噪声的一阶差分方程)的平稳性:
第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
(1)如果初始条件为y0:
         则其解为第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
        (我们通过其解来判断其是否平稳)
         此时{y(t)}是不平稳的。
·        但是如果|a1|<1,其t足够大,则{y(t)}是平稳的。
            均值:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
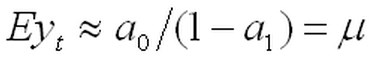
            方差:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]等于第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
            协方差:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]等于第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
        所以有结论:
        第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
(2)初始条件未知:
          则其通解为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
          {y(t)}平稳的条件为:
          1 |a1|<1
          2 且齐次解A(a1)^t为0:
             序列从很久前开始(即t很大,且结合1,则为0),
             或该过程始终平稳(A=0)
          所以说,解的稳定性和序列的平稳性是不一样的。
          这两条对所有的ARMA(p,q)模型都适用。
        (对于任意的ARMA(p,q)模型,齐次解为0是平稳性必要条件)
         (ARMA(p,q)模型的齐次解为第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]或第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂])
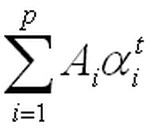
 
 
6对于ARMA(2,1)模型的平稳性:
模型表达式为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂](2.16)(截距项不影响平稳性,略去)
设其挑战解为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂](用待定系数法)
    则系数应当满足方程:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂](2.17)
   序列{阿尔法i}收敛的条件是方程(2.16)对于的齐次方程的特征根都在单位圆之内
   (因为2.17中的差分方程对于的特征方程和方程2.16对于的特征方程是一模一样的)
   我们之所以只考虑特解,是因为我们让齐次解为0.
   此时该挑战解/特解:均值为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
                                    方差为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂](t很大时用级数求和)
                                    协方差为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]等于第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
   所以其平稳性条件为(t很大):
  1模型对应的齐次方程的特征方程的特征根在单位圆内
  2齐次解为0。
 
7AR(p)模型的平稳性:
    模型:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
    若其特征根都在单位圆之内,则其挑战解为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
    {阿尔法i}这些待定系数会满足特征方程第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
    (有木有发现其这个特征方程和模型对应的齐次方程的特征方程是一致的呢?)
    该解的均值、方差、协方差为:
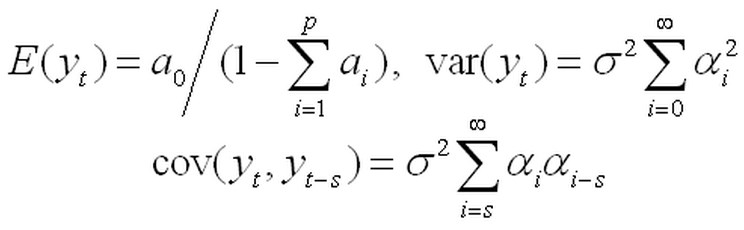
    第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
    所以,所有特征根在单位圆内,则有第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
   (早高阶差分方程平稳性的必要条件中提到),所以均值是有限长苏
   第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
   所以AR(p)平稳条件为(t很大):
  1模型对应的齐次方程的特征方程的特征根在单位圆内
  2齐次解为0。
   
8MA(q)模型的平稳性:
    模型为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
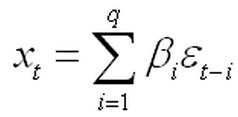
    第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
    由于其级数求和为有限级数求和到q),所以MA(q)始终平稳
    
   无限MA过程第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
   模型为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
   第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]
  所以只要两个级数求和是有限的,就是MA(无穷)平稳的。
 
9ARMA(p,q)模型的平稳性:
    模型为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂](2.22)
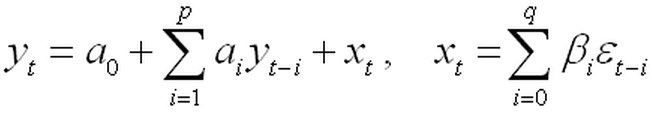
    其解的形式为:第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂](2.23)
    只要2.22的特征根都在单位圆内或者
   逆特征方程第二章平稳时间序列模型——AR(p),MA(q),ARMA(p,q)模型及其平稳性[通俗易懂]的特征根在单位圆外,则(2.23)的每一项都平稳,所以其和也平稳,所以ARMA(p,q)模型平稳。(书上没再给出更多解释了)

版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌侵权/违法违规的内容, 请发送邮件至 举报,一经查实,本站将立刻删除。

发布者:全栈程序员-站长,转载请注明出处:https://javaforall.net/166719.html原文链接:https://javaforall.net

赞 (0)
全栈程序员-站长的头像全栈程序员-站长


相关推荐

  • Generic Host process for Win32 service 解决办法「建议收藏」

    Generic Host process for Win32 service 解决办法「建议收藏」在开始–>运行(或者使用快捷键:windows+R)中输入regsvr32Urlmon.dll(enter)  regsvr32Shdocvw.dll(enter)  regsvr32Msjava.dll(enter)  regsvr32Actxprxy.dll(enter)  regsvr32Oleaut32.dll(enter)  regsvr32Mshtml.dll(enter)  regsvr32Browseui.dll(e

    2022年10月12日
  • springboot全局字符编码设置(解决乱码问题)

    springboot全局字符编码设置(解决乱码问题)有时候我们会发现这种问题,明明已经设置了字符编码过滤器但是还会有乱码的情况出现,这个问题令我们很是头疼,我之前也遇到过这种情况。那怎么解决呢?springboot编码格式设置有三种方式,不管使用哪种方式,总有一款适合你。1、在application.properties中设置#编码格式spring.http.encoding.force=truespring.http.encod…

    2022年4月27日
  • 运行怎么进入文件路径_cmd命令怎么进入某个文件夹

    运行怎么进入文件路径_cmd命令怎么进入某个文件夹1.通过Windows+R进入命令调出运行2.输入cmd进入命令窗口(默认的一般是c:\Users下的某个文件夹,例如我的是c:\Users\LML)3.若想进入c盘的其他文件路径下,可以通过在目录下输入cd..进入上一层目录,直到进入c盘根目录;通过命令行输入c:\cd+文件或文件夹路径 进入目标文件夹4.若想进入其他盘下的文件路径,通过在命令行默认路径后输入想进入的盘名加上冒号,例如:c:…

    2022年10月15日
  • C++——try、throw、catch实例学习程序[通俗易懂]

    C++——try、throw、catch实例学习程序

    2022年1月31日
  • ThreadPoolExecutor的keepAliveTime=0说明

    点击上方☝,轻松关注!及时获取有趣有料的技术文章如题,如下图,解释ThreadPoolExecutor的keepAliveTime=0。上图来自《并发编程的艺术》一书,书中有下面一段描…

    2022年3月1日
  • SpringBoot使用Websocket(一)

    SpringBoot使用Websocket(一)webSocket是HTML5的一种新协议,它实现了服务端与客户端的全双工通信,建立在传输层,tcp协议之上,即浏览器与服务端需要先建立tcp协议,再发送webSocket连接建立请求。webSocket的连接:客户端发送请求信息,服务端接受到请求并返回相应的信息。连接建立。客户端发送http请求时,通过Upgrade:webSocketConnection:Upgrade告知服务器需要建…

    2022年7月27日

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

关注全栈程序员社区公众号